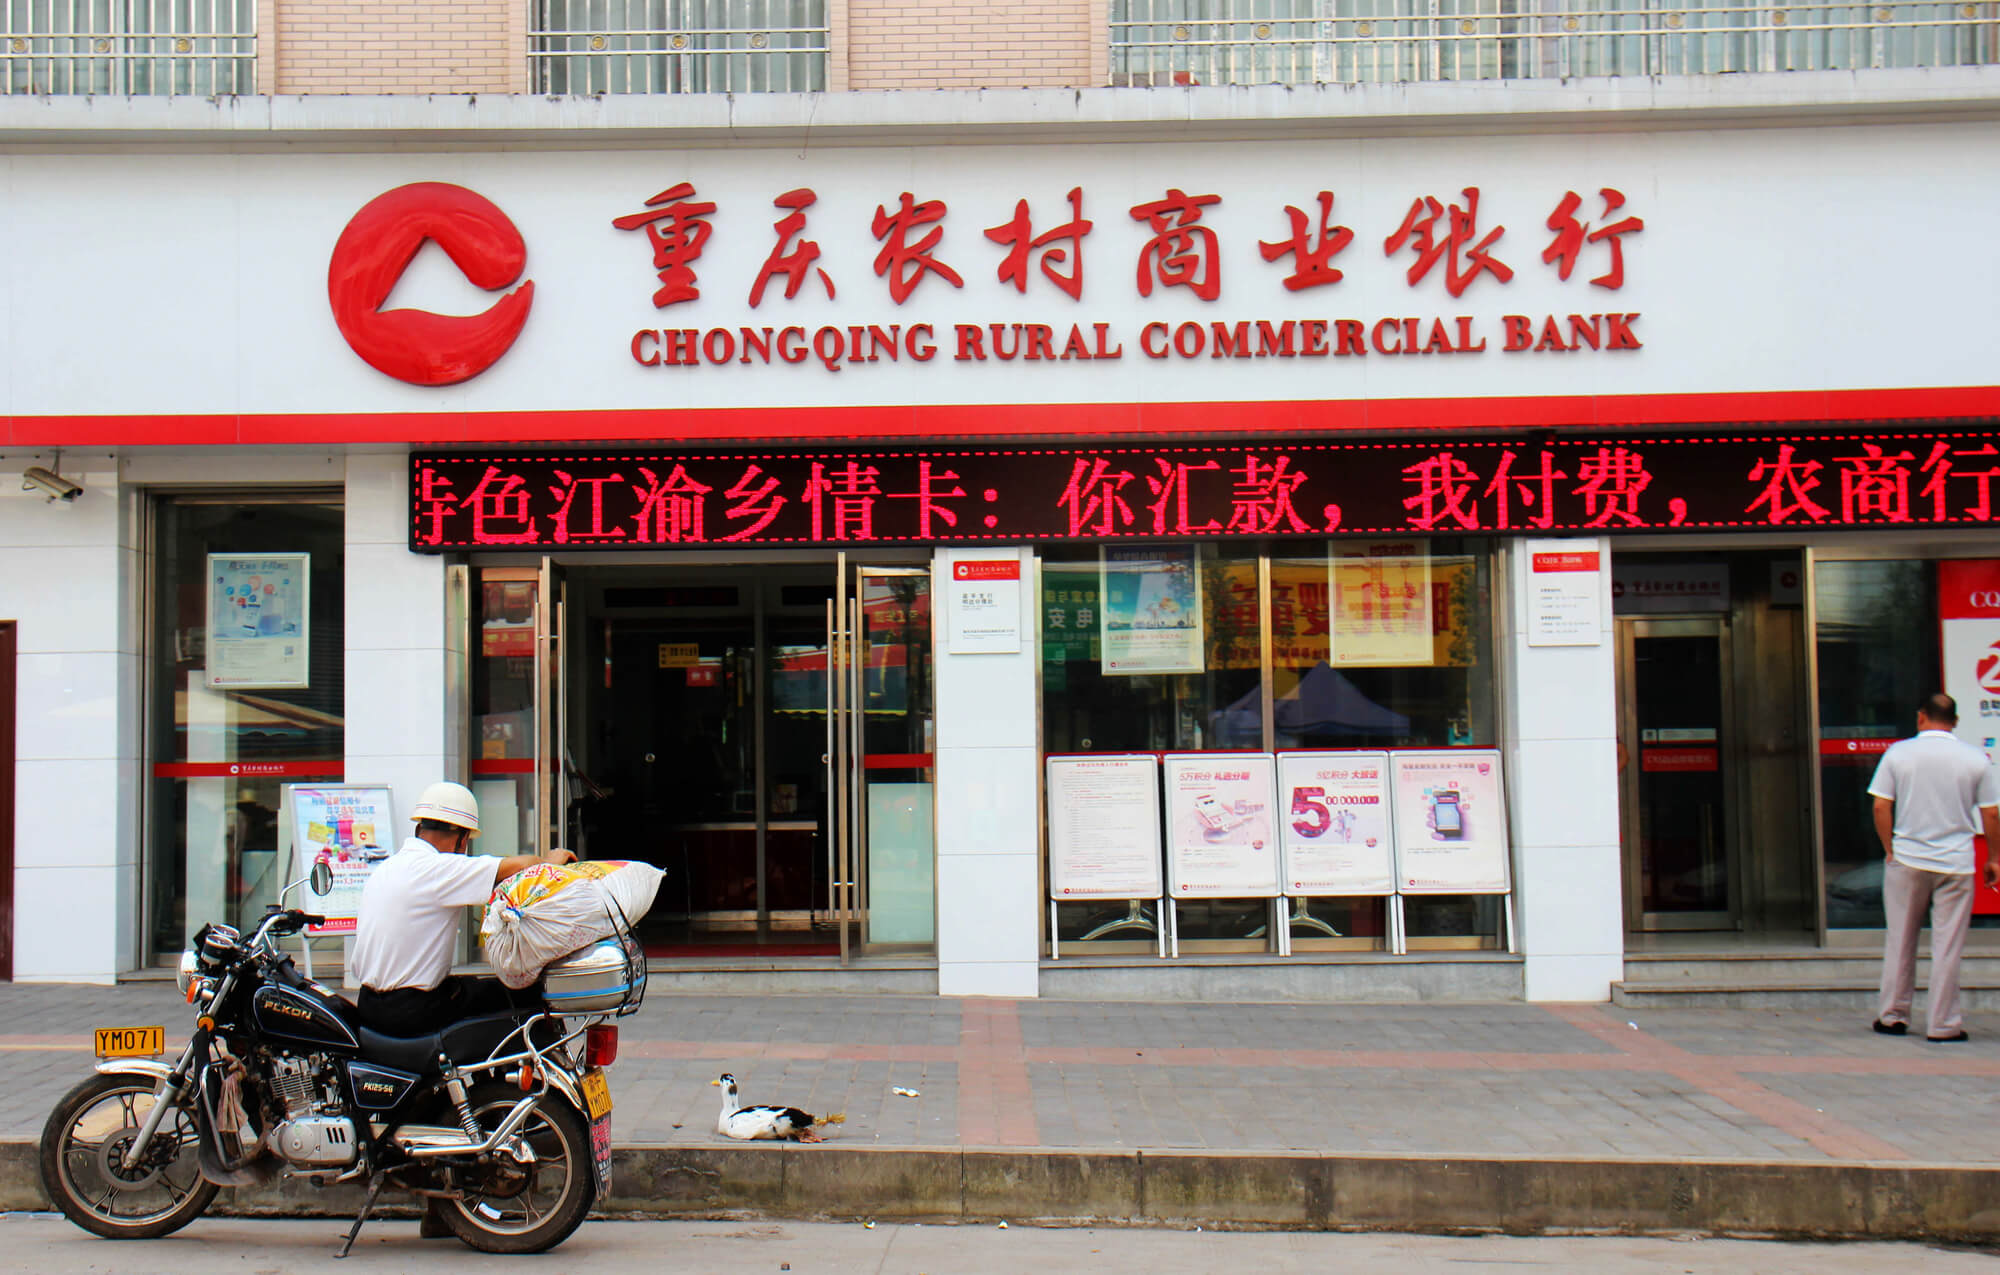
China redujo en 670 el número de bancos rurales pequeños y medianos durante 2025, dentro de una profunda reorganización de una de las partes más vulnerables de su sistema financiero.
Según los últimos datos de la Administración Nacional de Regulación Financiera, estas entidades pasaron de alrededor de 3.600 a menos de 3.000 en apenas un año, una reducción del 18,6%. La consolidación ha continuado durante 2026 y forma parte de una estrategia más amplia de Pekín para contener los riesgos acumulados entre las pequeñas instituciones financieras regionales.
Buena parte de las entidades han sido absorbidas por instituciones mayores, fusionadas con otros bancos o convertidas en sucursales. La estrategia responde a una política que el regulador chino define como jianliang tizhi, aproximadamente “reducir la cantidad y mejorar la calidad”, y busca sustituir una red muy fragmentada de pequeñas entidades por instituciones de mayor tamaño y más fáciles de supervisar.
La banca rural, eslabón débil de China
Los pequeños bancos rurales cumplen una función importante dentro de la economía china. Su proximidad a las economías locales les permite financiar agricultores, pequeñas empresas y otros prestatarios que pueden quedar peor atendidos por los grandes bancos nacionales.
Esa misma implantación territorial, sin embargo, limita su capacidad para diversificar los riesgos cuando empeora la situación económica de las regiones donde concentran sus préstamos.
Las autoridades también han detectado problemas de gobernanza. El regulador de Guangxi ha advertido sobre prácticas como el uso de los recursos del banco en beneficio de determinados accionistas, el control excesivo por parte de personas vinculadas a la entidad, la concesión de grandes créditos y los préstamos irregulares fuera del territorio de actuación. El objetivo declarado es evitar que estas vulnerabilidades terminen provocando episodios graves de inestabilidad bancaria.
A estos problemas se suma un entorno económico menos favorable. La crisis del sector inmobiliario, las dificultades financieras de numerosos gobiernos y empresas locales y la debilidad de la demanda de crédito han aumentado la presión sobre entidades cuyo negocio depende especialmente de la actividad regional.
Al mismo tiempo, los bajos tipos de interés han reducido la diferencia entre lo que los bancos pagan por los depósitos de sus clientes y lo que cobran por conceder préstamos. El Fondo Monetario Internacional (FMI) señala que la rentabilidad ha empeorado especialmente entre los bancos regionales, más dependientes de un número limitado de actividades y sometidos a una competencia creciente.
La reforma bancaria se desarrolla así en un contexto marcado por los desequilibrios que arrastra la economía china tras décadas de crecimiento basado en elevados niveles de inversión. El final del auge inmobiliario y el incremento de la deuda local han reducido la capacidad de mantener un modelo que durante años generó abundante actividad económica y demanda de crédito en las provincias.
¿Fin del problema?
Las autoridades chinas están impulsando una consolidación del sector que favorece la absorción de numerosos bancos pequeños por entidades regionales de mayor tamaño. Con ello buscan reforzar la solidez y la supervisión del sistema, al tiempo que reducen el riesgo de que los problemas de una pequeña institución desemboquen en una crisis local de confianza.
El proceso recuerda, salvando las diferencias, a la reestructuración del sistema bancario español tras la crisis financiera de 2008. A partir de 2009, España impulsó fusiones e integraciones, especialmente entre las cajas de ahorros, para reducir el número de entidades y reforzar a las supervivientes. En aquel caso, sin embargo, la caída del mercado inmobiliario ya había empeorado gravemente numerosos balances.
China intenta avanzar en esa reorganización antes de llegar a una situación similar. Por su parte, el FMI considera que el sistema bancario chino mantiene capacidad suficiente para afrontar posibles pérdidas.
Las fusiones tienen, aun así, un límite evidente. La desaparición de un banco como institución independiente no elimina automáticamente los créditos problemáticos que haya acumulado.
De veinte bancos regionales que habían absorbido entidades con dificultades en 2024, trece registraron posteriormente una caída o estancamiento de los beneficios y catorce sufrieron un deterioro de sus niveles de capital. Parte del riesgo puede trasladarse así desde los pequeños bancos hacia las instituciones de mayor tamaño encargadas de absorberlos.
La reducción de la banca rural refleja así un ajuste más amplio del sistema financiero chino al final de una etapa económica. Pekín puede contener parte de los riesgos concentrando entidades y reforzando su supervisión, pero las fusiones no hacen desaparecer las pérdidas ya acumuladas. El resultado dependerá de que esa reorganización permita sanear realmente los balances sin reducir el acceso al crédito de las economías rurales que estos bancos fueron creados para atender.